「ふるさと納税、やったほうがいいよ」
そう言われたのは、もう何年も前のことです。
でも、そのときの私は、「ふーん」で終わってしまいました。お得らしいことは、なんとなくわかる。でも、なんか難しそうで、自分から動く気にはなれませんでした。
結局、実際に調べて始めるまで、そこから2年くらいかかりました。
なぜ、そんなに時間がかかったのか。思いつく理由は2つあります。
ひとつは、先にお金が出ていくのが、なんとなくイヤだったこと。もうひとつは、よくわからないものを、新しく始めるのに抵抗があったこと。
「先に払うのよね?」「本当に損しないの?」「結局、何がどうお得なの?」——気にはなったけど、調べるのも億劫で、ずるずると後回しにしていました。
でも、あるとき思い立って調べてみたら、「あーー、そういうことなのね」と。完全にではないけど、よし!やってみようというところまで辿り着きました。
この記事では、あのころの私と同じように、「気になってはいるけど、なんとなく動けない」という方に向けて、ふるさと納税の基本的な仕組みを、私の備忘録も兼ねてできるだけやさしく整理してみますね。私自身がいろいろ引っかかったので、同じように「ここがよくわからない」と感じている方もいるんじゃないかなと思っています。
ふるさと納税は「安く買える通販」ではない
まず知っておきたいのは、ふるさと納税はネットショッピングではない、ということです。
どのふるさと納税サイトも、それっぽい仕様になっているところがややこしいですが。
ひとことで言うと、自分が選んだ自治体に寄付をする制度なんです。そして、一定の条件を満たして必要な手続きをすると、寄付した金額のうち2,000円を超える部分について、所得税や住民税から控除を受けることができます。
ただ、いくら寄付しても全額が対象になるわけではありません。収入や家族構成などによって、控除できる金額には上限があります。ここが、最初にちょっとつまずきやすいところかなと思います。
「返礼品を実質2,000円でもらえる制度」と説明されることもありますよね。でも私は、この説明だけで覚えないほうがいいと思ってます。というのも、私自身、この言葉だけ聞いていたときは、かえってよくわからなかったから。そうではなくて、
まずは、
自治体に寄付をする
↓
必要な手続きをする
↓
一定の上限内なら、2,000円を超える部分が税金の控除対象になる
と考えると、仕組みというより順序は理解できました。
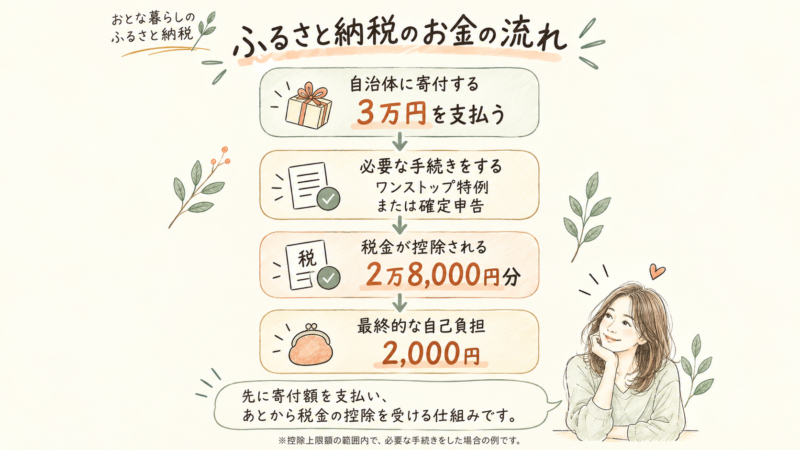
3万円寄付するなら、最初に3万円を支払う
たとえば、ふるさと納税で3万円を寄付するとします。
このとき、申し込んだ時点で払うのは、3万円です。最初から「3万円マイナス2,000円」の金額だけ払えばいい、というわけではありません。
ここが、あのころの私が「先にお金が出ていくのがイヤ」と感じていた、まさにその部分です。たしかに、目の前のお財布だけを見ると、3万円がぽんと出ていく。
そのあとで条件を満たして、控除上限額の範囲内で手続きをすれば、3万円のうち2,000円を超える部分が、所得税や住民税の控除対象になります。
つまり、お金を支払うタイミングと、税金の控除を受けるタイミングにはズレがあるということ。
この時間差を知らないまま「実質2,000円だからお得!」とだけ言われても、「でも、今3万円出ていくよね?」と感じてしまうのは仕方ないことだと思います。私は、そこでなんかモヤっとしていました。
「2,000円」は後から負担するお金ではない
先に書いたとおり、私がわかりにくかったのは、「自己負担2,000円」という言葉です。
この2,000円を、後から支払ったりするわけではないんです。かんたんにいうと、一定の上限内でふるさと納税をした場合、寄付額のうち2,000円を超える部分が、税金の控除対象になるという意味です
さっきの3万円の例なら、条件を満たして上限額の範囲内だった場合、2万8,000円が控除の対象になる、という考え方ですね。3万円の中に自己負担の2000円は含まれてたのか、とようやく腑に落ちました。
ただ、ここで大事なのが、誰でも3万円まで大丈夫、というわけではないということ。控除上限額は、人によって違います。「じゃあ、私はいくらまでできるの?」というお話は、別の記事でじっくり整理しようと思います。
税金はどうやって控除されるの?
じつは、ふるさと納税をしただけでは、原則として税金の控除を受けることはできません。確定申告をするか、条件を満たす人は「ワンストップ特例制度」を使います。
ワンストップ特例は、もともと確定申告が不要な給与所得者などで、寄付先が5団体以内の場合に使える制度です。会社員や派遣社員の方で、確定申告しなくていいなら、基本この制度が簡単でおすすめです。
ただ、ひとつだけ注意したいことがあります。医療費控除などのために確定申告をする場合は、気をつけてください。ワンストップ特例を申請していても、その年の確定申告をすると特例は無効になってしまうので、ふるさと納税分も含めて申告し直す必要があるんです。
このあたりも、最初から全部覚えなくて大丈夫。まずは、ふるさと納税をしたあとに、控除を受けるための手続きがいる。それだけ知っておけば十分です。
なぜ「高い」と感じるのか
もうひとつ、あのころの私がひっかかっていたのが、「普通に買うより高い気がする」ということでした。
ふるさと納税サイトを開くと、お米やお肉、お魚、日用品がずらりと並んでいます。だから、つい、ネット通販のように見えてしまう。すると、「お肉に1万円?」「トイレットペーパーにこんなに?」と感じてしまうんですよね。
でも、表示されている金額は、商品の値段ではありません。あくまで、自治体への寄付額です。自治体によっては、その寄附に対して返礼品が用意されています。だから、普通の買い物と金額だけを比べると、「高い!」となってしまうんです。
ふるさと納税は、返礼品を安く買う通販ではなくて、自治体への寄付と税金の控除が組み合わさった制度。そう理解しておくと、見え方がずいぶん変わってきます。私も、ここがわかってから、ようやく身構えなくなりました。
ふるさと納税は、無理してするものではない
ここまで書いてきましたが、私は、「ふるさと納税は絶対やったほうがいい」とは思っていません。
たとえ制度上は使えても、今の家計に余裕がなくて、先にまとまったお金を出すのが負担になるなら、無理をする必要はないと思います。冷凍庫に入りきらない食材が届いて困ってしまうなら、それも自分には「ちょうどいい」とは言えないですよね。上限額いっぱいまで寄付しなきゃいけない、なんてこともありません。
大事なのは、仕組みを知ったうえで、自分に合うかどうかを、自分で決めること。そのためにもまずは、制度を知るところから始めれば、それでいいと思っています。
「お得」より先に、「わかる」から
実は最近、おひとりさまの友人に「ふるさと納税、やってみたら?」と話す機会がありました。
そうしたら、その友人、2年前の私と、まったく同じ反応をしたんです。「先にお金が出ていくのがイヤ」「なんだかよくわからない」って。せりふまで同じ過ぎて、笑ってしまいそうになりました。
そのとき、どう言えば伝わるかなと、いろいろ考えました。この記事に書いたことは、私が友人に伝えようとしたことでもあります。難しい言葉を並べるより、私自身がつまずいたところから、順番に。
50代になって、私自身、これからのお金について考えることが増えました。老後資金、働き方、親の介護、毎月の家計。わからないことがあると、「大丈夫かな」と、不安になることもあります。
でも、お金について学んでFP2級を取って、家計を見直していくなかで、感じたことがあります。わからないものは不安だけれど、仕組みがわかれば、自分で選べるようになる。
ふるさと納税も同じです。やるか、やらないか。いくらするか。何を選ぶか。正解は人それぞれです。
だからこのブログでは、「お得だから、とにかくやりましょう」ではなく、「まず知って、それから自分にちょうどいい方法を選びましょう」という順番で、ふるさと納税のことを考えていけたらと思っています。
ここまで読んでも、私のように
「じゃあ、自己負担2,000円って結局どういうこと?」
と思っている方もいるんじゃないでしょうか?
次の記事では、3万円を寄付した場合を例にしながら、もう少し具体的に整理してみようと思います。
自己負担2,000円ってどういうこと?ふるさと納税の仕組みを具体例で解説
私も、ふるさと納税を始めるまでにずいぶん時間がかかりました。だから、まずはひとつずつ知るところからでいいんじゃないでしょうか。
「お得」より先に、「わかる」から。
それが、「おとな暮らし」のお金を整える第一歩です。
※この記事は2026年9月時点の公的情報をもとに、一般的な仕組みを紹介しています。税金や控除の状況は個人によって異なりますので、具体的な判断については国税庁・お住まいの自治体などの最新情報をご確認ください。