ふるさと納税の「自己負担2,000円」の意味がわかると、次に気になるのが、
「じゃあ、私はいくらまで寄付できるの?」
ということではないでしょうか。
私も最初は、年収さえわかれば簡単に決まるものだと思っていました。
「年収○万円なら、ふるさと納税は○万円まで」
そんな一覧表を見て、自分もその金額までなら大丈夫なんだろうな、と。でも、調べてみると、そう単純でもないんですよね。
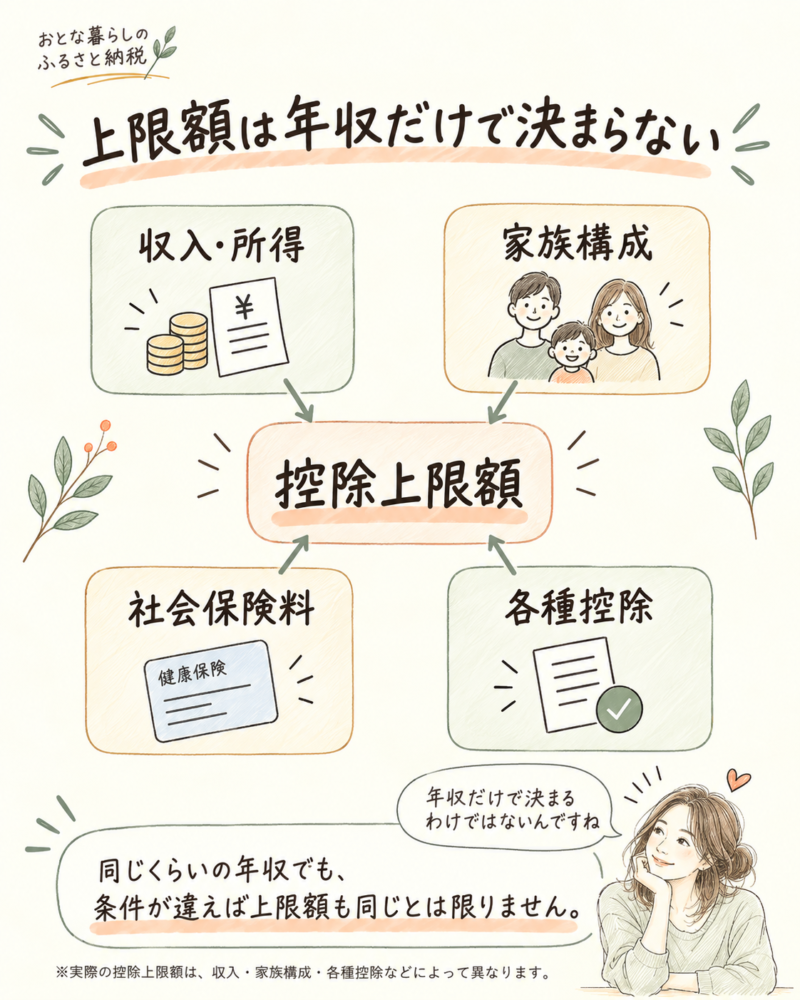
同じくらいの年収でも、家族構成や各種控除などによって、自己負担2,000円で収まる寄付額の目安は変わります。
今回は、ふるさと納税の「控除上限額」について、細かい計算式は少し置いておいて、まず私が知っておきたかった考え方から、お伝えしますね。
ふるさと納税の「上限額」って何?
ふるさと納税では、寄付額のうち2,000円を超える部分について、一定の上限まで所得税や住民税から控除を受けられます。
ここでいう「上限額」は、これ以上寄付してはいけない金額という意味ではありません。
もっと正確にいうと、
自己負担を2,000円程度に収めながら、控除を受けられる寄付額の目安
と考えるとわかりやすいです。
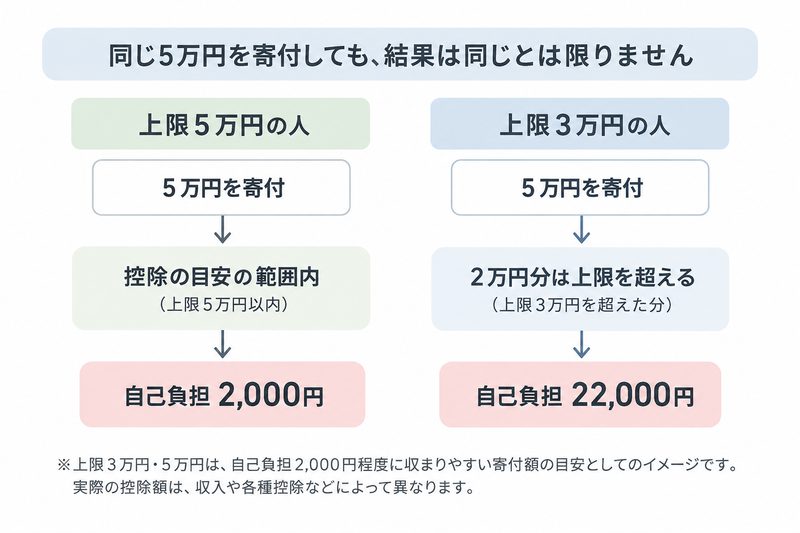
もちろん、上限を超えて寄付すること自体はできます。ただし、上限を超えて寄付すると、十分な控除を受けられず、自己負担が2,000円より増えることがあります。
だから、「いくらまで寄付できるか」を先に知っておくことが大切なんですね。
上限額は、なぜ人によって違うの?
ふるさと納税の上限額は、誰でも同じではありません。
大きく関係するのは、
- 収入や所得
- 家族構成
- 社会保険料
- 医療費控除
- 住宅ローン控除
- その他の所得控除や税額控除
などです。
つまり、
年収が同じだから、上限額も同じ
とは限らないんです。
私の職場にも、収入はそこまで大きく変わらないと思われる同僚がいます。でも、その人は子どもがいて共働き。私はおひとりさまで、家族構成も違います。
「収入が同じくらいなら、ふるさと納税の上限額も同じくらいなのかな」と思っていたのですが、実際にはそう単純ではありません。
家族構成や扶養の状況、配偶者の所得、受けている控除などによって、税金の計算は変わります。だから、収入が似ていても、ふるさと納税の上限額まで同じとは限らないんですね。
私はここで、
「年収だけ見ればいいわけじゃないんだ」
と、ようやく腑に落ちました。
年収だけで決めないほうが安心
ネットで検索すると、
「年収○万円なら、ふるさと納税の上限は○万円」
という早見表をよく見かけます。
ざっくりした目安を知るには、とても便利です。でも、その数字だけを見て、
「私はここまで絶対大丈夫」と鵜呑みにしないほうが、安心かなと思います。
たとえば、医療費控除を受ける年や、住宅ローン控除がある場合などは、状況によって控除額に影響することがあります。
なので私は、
早見表は目安として見る
→ シミュレーターで確認する
→ 不安なら少し余裕を持つ
くらいがちょうどいいと思っています。
たとえば、同じ5万円を寄付したとしても、上限額が5万円の人と、上限額が3万円の人とでは、ざっくりイメージすると、こんな違いになります。
上限額はどうやって確認する?
上限額を確認する方法はいくつかあります。
一番手軽なのは、ふるさと納税サイトなどにある控除上限額シミュレーターを使う方法です。
年収や家族構成などを入力するだけの簡易版もありますし、源泉徴収票の数字を入れて、もう少し詳しく計算できるものもあります。
ただし、シミュレーターはあくまで目安です。実際の控除額は、その年の所得や各種控除などによって変わる可能性があります。
だから、
「シミュレーターで出た金額=絶対に大丈夫な金額」
ではなく、
「このくらいが目安なんだな」
と見るくらいがちょうどいいと思います。
特に、その年に収入が大きく変わった場合や、医療費控除などを使う予定がある場合は、少し慎重に確認したほうが安心です。
上限額は「一度に使う金額」ではありません
ふるさと納税は、申し込みのときに先にお金を払います。だから、上限額が5万円だったとしても、「一度に5万円出すのは、ちょっと負担だな」と感じることもありますよね。
そんなときは、無理にまとめて寄付しなくても大丈夫。たとえば、今月は2万円、来月は1万円、その次の月に2万円、というように、数か月に分けて寄付することもできます。
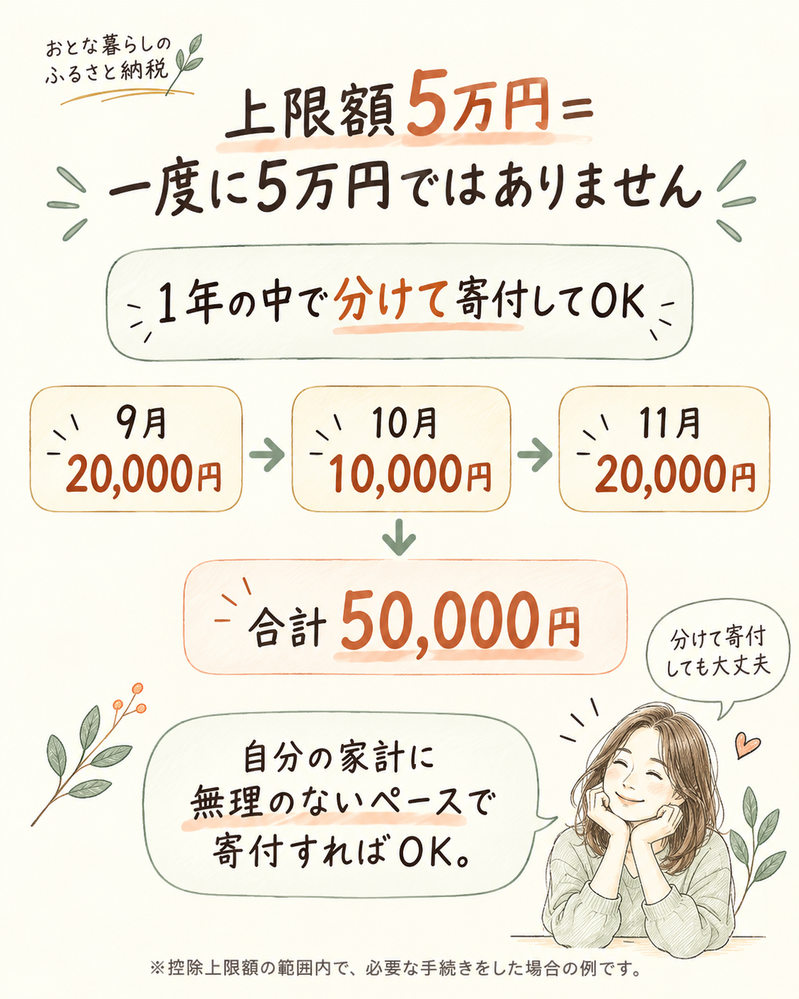
上限額は「一度に使う金額」ではなく、1年のなかで考える目安なんですね。ここは、私自身も知っておいてよかったなと思うところです。
それに、上限額は使い切らなければいけない金額でもありません。たとえば上限いっぱいまで選んだ結果、冷凍庫に入りきらなかったり、食べ切れなかったりしたら、それは自分にとっての「ちょうどいい」とは、少し違いますよね。「ここまでなら控除を受けられる目安」と知ったうえで、自分の家計や暮らしに無理のない範囲で使う。私は、そのくらいがちょうどいいと思っています。
「いくらまで?」の次に知りたいこと
上限額の考え方がわかると、今度は、
「寄付したあと、税金はいつ安くなるの?」
が気になってきます。
ふるさと納税は、その場で値引きされるわけではありません。
だからこそ、
「いつ、どういう形で控除されるのか」
を知っておくと、1号記事で出てきた「先にお金が出ていく不安」も、さらに理解しやすくなります。
次の記事では、
を整理していきます。
私も、ひとつずつ知っていくうちに、ふるさと納税が少しずつ身近になりました。
「お得」より先に、「わかる」から。
まずは、自分の上限額の目安を知るところからでいいと思っています。
※この記事は2026年9月時点の公的情報をもとに、一般的な仕組みを紹介しています。控除上限額や実際の控除額は、収入・所得・家族構成・各種控除などによって異なります。具体的な判断については、国税庁・総務省・お住まいの自治体などの最新情報をご確認ください。